Especulación inmobiliaria e hipótesis del mercado eficiente
El concepto de relación precio-alquiler nos lleva de inmediato a otro fenómeno particular. Este fenómeno es influido por el mercado inmobiliario y, a la vez, lo influye.
Especulación y mercado inmobiliario
Hablamos de la especulación.
Todos han oído hablar del concepto de especulación, principalmente en los mercados financieros, de seguros y de divisas. Muchos han puesto en práctica estrategias especulativas en ellos, con objetivos a corto, mediano y largo plazo (como en los bienes raíces). Sin embargo, las técnicas y los supuestos son muy diferentes.
El mercado inmobiliario, como ya se ha mencionado, tiene la rigidez y la falta de reactividad como características innatas. En efecto, los ajustes de las curvas de oferta o demanda necesitan cierto tiempo para materializarse. Sin embargo, incluso en este mercado se observan fenómenos marcados de especulación, aunque con otras características.
El objetivo de los especuladores es obtener rentabilidad de la inversión. Por ejemplo, mediante el alquiler, una ganancia de capital por la reventa, o ambas.
Cómo la rigidez alimenta la especulación
La rigidez de la oferta es un factor que puede favorecer estos objetivos. A corto plazo, un fuerte aumento de la demanda hará subir los precios, por la incapacidad de la oferta de reaccionar con rapidez. Esto puede desencadenar fácilmente expectativas de nuevas alzas.
Además, el aumento de los precios generará expectativas de altos rendimientos entre constructores y operadores del mercado. Por eso iniciarán nuevas obras, que llegarán al mercado después de algunos años. Mientras tanto, los inversionistas también pueden decidir trasladar capitales desde inversiones alternativas. Los bienes raíces se convierten en objeto de su atención, tanto como activo refugio como oportunidad para maniobras especulativas. Por lo tanto, la demanda crece.
Así, la presión depende de las previsiones y expectativas de los inversionistas. Estas, a su vez, pueden influir en las dinámicas especulativas o determinarlas. En otras palabras, puede desencadenarse una espiral especulativa en la que el aumento de los precios provoca nuevos aumentos.
La hipótesis del mercado eficiente
Para comprender mejor la especulación, debemos partir de una referencia a la hipótesis del mercado eficiente.
En economía financiera, la hipótesis del mercado eficiente (HME) establece que los precios de los activos reflejan toda la información disponible. En otras palabras, según esta teoría, un mercado es eficiente cuando todos los inversionistas tienen el mismo conocimiento. Por lo tanto, los precios de los productos cotizados reflejan a la perfección la información disponible.
En un mercado eficiente no existe información asimétrica. Por lo tanto, el precio de un producto es un valor justo y “real”, que puede definirse como “valor fundamental” (VF).
Pero el mercado real se caracteriza por información asimétrica, factores externos y creencias psicológicas. Por ejemplo: “si no compro ahora ya no compraré nunca, los precios de las casas siempre suben, son inversiones seguras”, etc.
Por lo tanto, podemos decir que el precio es siempre la suma del VF y un valor variable adicional (ΔP). Este valor puede ser positivo o negativo, y el comportamiento de compra o de venta determina su amplitud.
El punto de partida nos dice, entonces, que
P (precio) = VF (valor fundamental) + ΔP (valor variable).
Estimar el valor fundamental
Para saber si estamos en una fase de alta especulación, debemos entender qué tan amplio es el valor de ΔP. El mejor método es determinar el VF y medir la diferencia con los precios actuales.
Un criterio fiable para estimar el VF es la tendencia histórica de los precios. Suponemos que, en ausencia de especulación, los precios varían de forma continua. Al principio, los bienes raíces se revalorizan al ritmo de la inflación. Si los salarios aumentan más rápido que la inflación, podemos suponer que el precio de los inmuebles refleja esa tasa de crecimiento. Si además el crecimiento va acompañado de tasas de interés bajas, el aumento de los precios inmobiliarios será también mayor que el de los ingresos. De hecho, las tasas de interés son una de las variables exógenas que influyen en el mercado (lo veremos más adelante).
Un ejemplo básico
Este método de estimación es bastante básico. No tiene en cuenta las variables externas, pero puede ayudar a evaluar el factor VF.
Para dar un ejemplo concreto y muy básico, supongamos que en los últimos diez años ha habido un aumento medio de precios de aproximadamente 3% anual. Una propiedad específica se compró hace 5 años por 200,000. Al aplicar un aumento anual de 3%, hoy esa propiedad debería valer aproximadamente 225,000. Sin embargo, si la encontramos en el mercado a un precio de 280,000, podemos suponer que el ΔP es alto. Por lo tanto, probablemente la propiedad es objeto de una maniobra especulativa.
Si aplicamos el mismo concepto de forma general y consideramos los promedios de mercado, podemos hacernos una idea del nivel de especulación. De este modo, podemos entender si nos encontramos en una fase de burbuja.
Medir la especulación
En una fase de especulación intensa, el valor de ΔP puede ser muy grande. Por eso distorsiona el verdadero precio, o valor, de un activo. La fase especulativa es además, por definición, temporal y poco fiable. Por lo tanto, es importante entender si los precios de un período determinado están distorsionados por variables especulativas. Para este análisis, el mercado nos ofrece algunas soluciones.
Una de ellas es la relación precio-alquiler, ya analizada en el capítulo anterior.
Ya hemos visto que, al dividir el valor medio de los precios de compra entre el valor medio anual de los alquileres, se obtiene un coeficiente. Este coeficiente evalúa matemáticamente la relación entre el precio y el alquiler de un inmueble. En general, si este coeficiente es muy alto, los precios de compra de las viviendas están en una fase de sobrevaloración. En ese caso, resulta mucho más conveniente alquilar que comprar. Cuando, por el contrario, el coeficiente es bajo, existe una subvaloración del valor de los inmuebles.
Un ejemplo concreto
Veamos un ejemplo concreto. Un análisis comparativo de mercado de un apartamento de un dormitorio en un barrio determinado sugiere un valor de mercado de $420,000. Después analizamos el mercado de alquiler. Vemos que ese tipo de apartamento se alquila en el barrio a un promedio de $4,300 mensuales.
En este caso, la relación precio-alquiler es 420,000 / 51,600 = 8.14. Para esta propiedad resulta mucho más racional y conveniente comprar que alquilar. Además, incluso ofrece una tasa de capitalización bruta de alrededor de 12% anual.
Esta cifra, extendida al promedio de un período y una zona determinados, sugiere que el precio de 420,000 está subvalorado. Por un lado, cabe esperar una probable disminución de los alquileres. Por otro, cabe esperar un probable aumento del precio de compra. En cualquier caso, desde el punto de vista del precio de compra, podemos afirmar que no estamos en una fase de burbuja especulativa.
Estudios sobre la especulación
Cada año se publican estudios e informes que intentan predecir la evolución del mercado inmobiliario a partir del análisis de los fenómenos especulativos. Por ejemplo, un estudio interesante de UBS asigna un índice de riesgo a las principales ciudades del mundo donde se producen fenómenos especulativos 1.
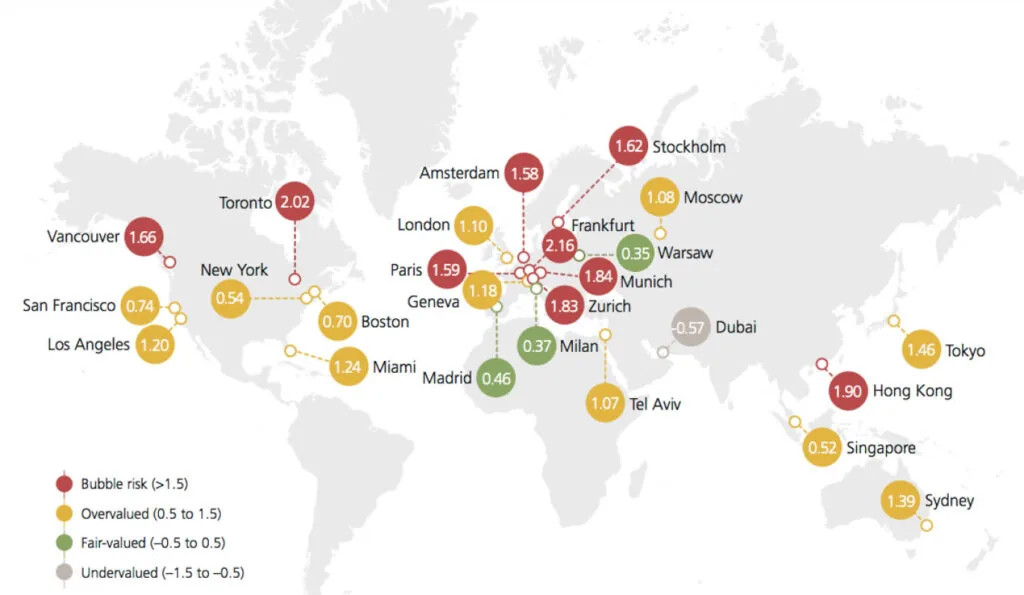
Por supuesto, hay muchos otros factores que considerar en materia de especulación. Además, la mayoría de las veces dependen de los mercados locales.
1 Fuente: UBS Global Real Estate Bubble Index 2021, www.ubs.com/global/en/wealth-management/insights/2021/global-real-estate-bubble-index
Más para leer
Comprar en Manhattan y más allá: ¿condo o co-op? Guía para compradores en Nueva York
Leer artículo
Bienes raíces en Nueva York vs Miami: lo que deben saber los compradores en 2026
Leer artículo