Fluctuaciones del mercado inmobiliario en la historia reciente de Estados Unidos
La teoría del panal es una representación válida de un fenómeno económico y social. La historia reciente lo ha observado con constante repetición en el mercado inmobiliario de los últimos 50 años. Hay subidas y bajadas repetidas en el corto plazo. Sin embargo, la tendencia es siempre ascendente a mediano y largo plazo. Ha habido pocas excepciones notables, y analizaremos brevemente sus características a continuación.
Dos décadas de datos de precios
Empecemos por comienzos de la década de 1980. Los datos oficiales proporcionados por la FHFA1 muestran la evolución de los precios medios de las transacciones inmobiliarias en dos períodos. Los dos gráficos siguientes abarcan de 1980 a 2000 (Gráfico 1) y de 2001 a 2021 (Gráfico 2).
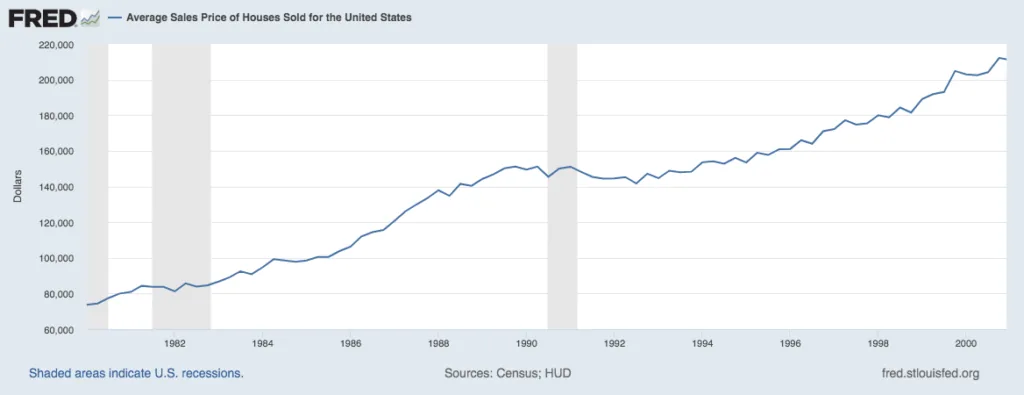
(Gráfico 1) Evolución de los precios medios de las transacciones inmobiliarias en Estados Unidos de 1980 a 2000.
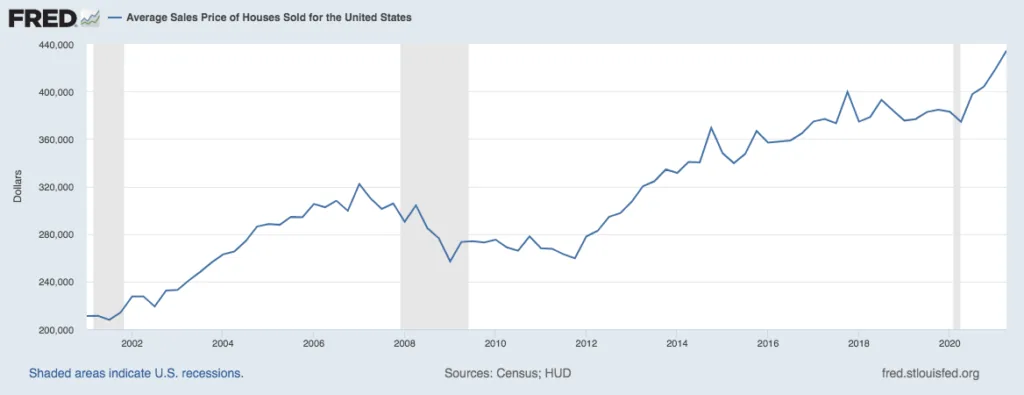
(Gráfico 2) Evolución de los precios medios de las transacciones inmobiliarias en Estados Unidos de 2001 a 2021.
Se ve de inmediato que el corto plazo se caracteriza por fluctuaciones continuas. Los aumentos y disminuciones de los precios de venta se suceden y se alternan. Sin embargo, la tendencia general es positiva a mediano y largo plazo.
El período de cinco años 94-99 ofrece una idea visualmente inmediata. De hecho, no hubo acontecimientos externos inesperados y relevantes que influyeran en el mercado. Por lo tanto, parece evidente que, en condiciones estables, este es el comportamiento normal del mercado inmobiliario.
Lo observado confirma que el crecimiento general de la economía siempre se corresponde con un crecimiento inmobiliario. Sin embargo, hay “subidas y bajadas” continuas y aparentemente inevitables, que apuntan a una tendencia alcista.
Dos excepciones a la tendencia
Se produjeron dos excepciones evidentes a esta tendencia alcista. La primera ocurrió entre 1989 y 1992. Luego vino la segunda, de magnitud notable, entre 2007 y 2014.
La primera fase de estancamiento del mercado, aunque breve, coincidió con el período más intenso de la crisis de las cajas de ahorro y préstamo (Savings and Loan Crisis, o S&L Crisis). En ella quebraron más de 1,000 entidades de ahorro entre 1986 y 1995. Eso es aproximadamente un tercio del total en Estados Unidos.
La crisis tuvo diversas causas. Entre ellas estuvieron la inadecuación de la regulación a las condiciones del mercado, la especulación y el riesgo moral. Este último se generó por la combinación de garantías respaldadas por los contribuyentes y la desregulación. Además, hubo corrupción y fraude generalizados. Por último, la adopción de criterios de crédito muy relajados y ampliados llevó a los bancos a asumir demasiado riesgo con muy poco capital disponible.
Todos estos factores contribuyeron a la recesión de 1990-1991. Como vemos en el gráfico anterior, el mercado inmobiliario detuvo temporalmente su ascenso en ese momento.
En esos mismos años se gestó la Guerra del Golfo. Sus principales acontecimientos tuvieron lugar entre 1990 y 1991. Como resultado, aumentó la incertidumbre de inversionistas y consumidores.
Fue, sin duda, un período particular de la historia. Elementos ajenos al mercado inmobiliario influyeron con fuerza en la economía en general.
La burbuja inmobiliaria de Estados Unidos
Algo similar, y mucho peor, ocurrió entre 2007 y 2012, con sus secuelas hasta 2014. Hoy se conoce como la burbuja inmobiliaria de Estados Unidos, seguida de la Gran Recesión.
Los hechos de 2007 son historia muy reciente y probablemente familiar para lectores de cualquier sector. Para simplificar, podemos limitarnos a recordar un hecho. A comienzos de la década de 2000, en Estados Unidos se volvió muy común que consumidores y bancos acordaran hipotecas sin capital propio en la vivienda (home equity). Es decir, hipotecas por encima del valor de la propiedad.
Algunos bancos llegaron a prestar el 120% o más. De este modo, el comprador podía adquirir la casa y luego hacer reformas u otros gastos. Al principio, esta práctica generó una ola de compras inmobiliarias y gran entusiasmo entre inversionistas y familias. Sin embargo, pasado cierto tiempo, se toparon con una grave inflación y con la dificultad de hacer frente al pago de las deudas.
Al mismo tiempo, el mercado registró una caída de los precios. Además, los salarios medios de las familias estadounidenses no subieron lo suficiente frente a la inflación para detener la crisis.
Por qué los deudores eligieron la ejecución hipotecaria
En un escenario así, normalmente un inversionista o consumidor astuto intentaría vender la propiedad al mejor precio posible. De este modo, cubriría la hipoteca y preservaría su capital.
Pero en ese momento concreto, una enorme cantidad de deudores no tenía capital alguno. Vender las propiedades por los canales tradicionales solo habría generado costos adicionales: comisiones, costos de cierre y el pago al banco del saldo adeudado además del valor de la propiedad. En otras palabras, los deudores no veían la venta en el mercado tradicional como una opción de salvación. Así, la gran mayoría decidió en silencio dejar que las propiedades pasaran a ejecución hipotecaria, sabiendo que era la opción menos dolorosa para ellos.
La enorme cantidad de propiedades embargadas deprimió aún más un mercado ya debilitado. Como resultado, los precios se desplomaron y la oferta inmobiliaria superó con creces la demanda. Además, las políticas bancarias cada vez más restrictivas y la recesión comprometieron aún más la demanda.
Este escenario es único en la historia reciente. Se produjo en ese preciso momento por la extrema flexibilidad, y la codicia, con la que algunos bancos habían regulado sus políticas de crédito.
Una tendencia alcista constante
Solo hubo dos excepciones. Una fue breve y concentrada en el sector (1990-1992). La otra fue larga y extendida a toda la economía (2007-2012). Aparte de estos dos casos, la evolución de dos décadas del mercado inmobiliario ha confirmado la regla de las oscilaciones repetidas con una tendencia alcista constante.
1 La Federal Housing Finance Agency (FHFA) fue creada por la Housing and Economic Recovery Act de 2008 (HERA) y es responsable de la supervisión y regulación efectivas, y de la vigilancia de la misión de vivienda, de Fannie Mae, Freddie Mac (las Enterprises) y el Federal Home Loan Bank System, que incluye los 11 Federal Home Loan Banks (FHLBanks) y la Office of Finance. Desde 2008, la FHFA también actúa como administradora judicial (conservator) de Fannie Mae y Freddie Mac.
Más para leer
Comprar en Manhattan y más allá: ¿condo o co-op? Guía para compradores en Nueva York
Leer artículo
Bienes raíces en Nueva York vs Miami: lo que deben saber los compradores en 2026
Leer artículo