Las fluctuaciones constantes del mercado inmobiliario: el modelo del ciclo de panal
El ciclo de panal (Honeycomb Cycle) es un modelo gráfico y económico. Tres académicos neerlandeses1 lo idearon en 1994. Describe la reacción del mercado inmobiliario ante los factores de precio y número de compras y ventas.
Un modelo de inercia del mercado
Representa gráficamente el comportamiento “anómalo” del mercado inmobiliario frente a otros mercados. Esta anomalía proviene de las características intrínsecas de este mercado específico: durabilidad, unicidad y, sobre todo, falta de reactividad (o “inercia”).
En particular, la marcada falta de reactividad del mercado inmobiliario implica que los precios no responden con rapidez a los cambios de la demanda, y viceversa. Por el contrario, el modelo plantea correcciones y reacciones que se suceden lentamente en un recorrido cíclico.
Las seis fases del ciclo
El ciclo de panal se caracteriza por seis fases. Se han encontrado repetidamente en la historia de las transacciones inmobiliarias.
Partimos, por elección, de la fase de “estabilidad” (Gráfico n.º 1)2.
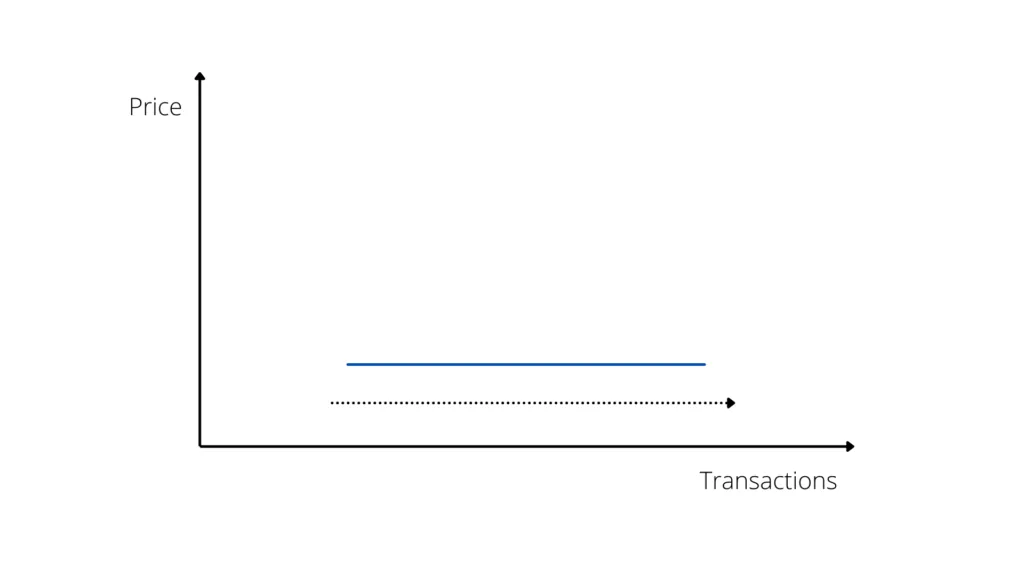
En esta fase aumenta el número de compras y ventas. Esto se debe en general al crecimiento económico, las políticas fiscales o bancarias, una mayor confianza de hogares e inversionistas u otros factores positivos del mercado. Sin embargo, este crecimiento de las transacciones no va seguido de inmediato por un aumento de los precios, como ocurriría en mercados con una mayor capacidad de respuesta.
En esta primera fase vemos, por lo tanto, una línea de demanda “plana”. Es decir, un aumento del número de ventas no se corresponde con un aumento del precio medio, que permanece estable.
Esta es la consecuencia directa de la “inercia” del mercado. Es decir, el precio y la cantidad reaccionan entre sí con lentitud extrema.
Fase dos: los precios reaccionan
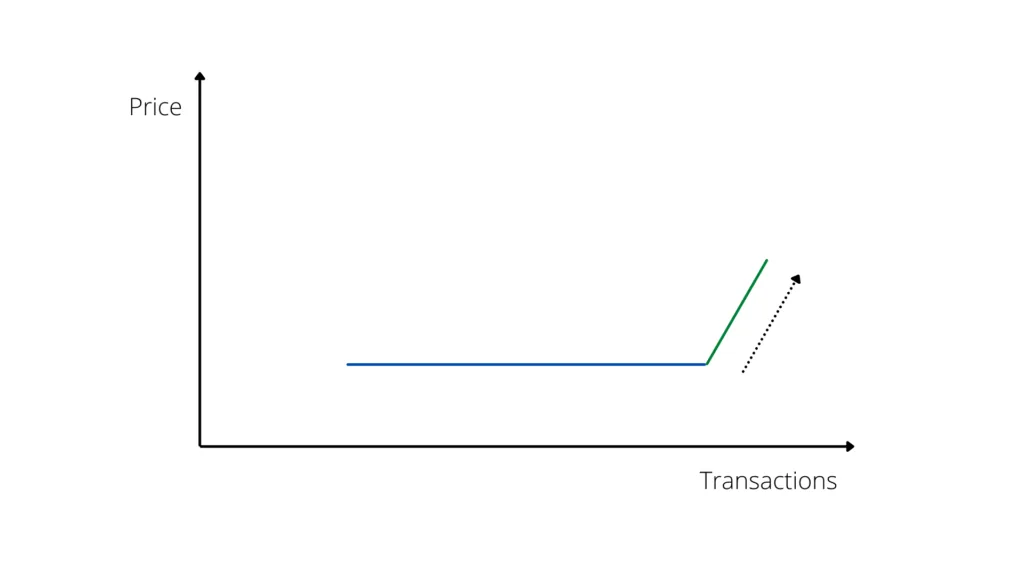
La segunda fase comienza tras cierto tiempo. En ese momento el mercado reacciona y los precios empiezan a ajustarse al aumento de compras y ventas.
Es cierto que el mercado inmobiliario se caracteriza por una baja reactividad. Sin embargo, esa baja reactividad implica un tiempo de espera. Afecta al momento del ajuste de precios, no a su magnitud. Una vez transcurrido el tiempo de “inercia”, los casos normales muestran que los precios “reaccionan”. Como resultado, se observa un aumento medio de los valores de venta.
También en este caso, el factor inercia implica que un aumento de precios no va seguido de inmediato por una disminución de las ventas. Por lo tanto, en esta breve fase se observa un aumento conjunto de precios y ventas. Así, la línea de demanda adopta una dirección ascendente (Gráfico n.º 2).
Pasado cierto tiempo, el mercado reacciona al aumento de precios con una contracción del número de ventas. Esto nos lleva a la tercera fase.
Fases tres y cuatro
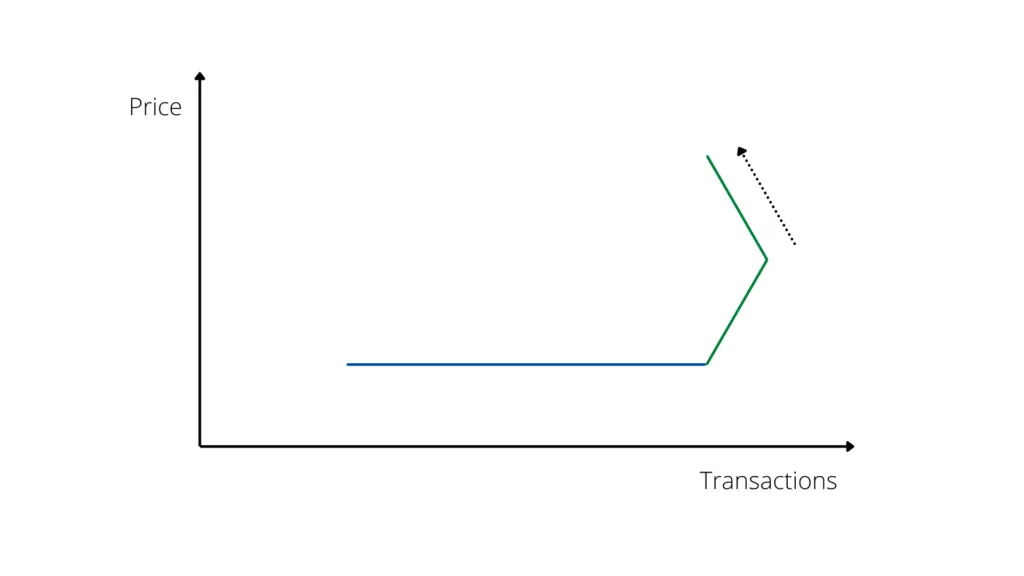
La fase 3 se caracteriza por una disminución gradual del número de compras y ventas, debida al aumento de precios. Sin embargo, los precios no se corrigen al mismo tiempo. Así, paradójicamente, los precios siguen subiendo a pesar de que el número de ventas disminuye.
La línea de demanda sigue en movimiento ascendente, pero en sentido contrario. Por ello, la disminución del número de compras y ventas todavía se corresponde con un aumento de los precios (Gráfico n.º 3).
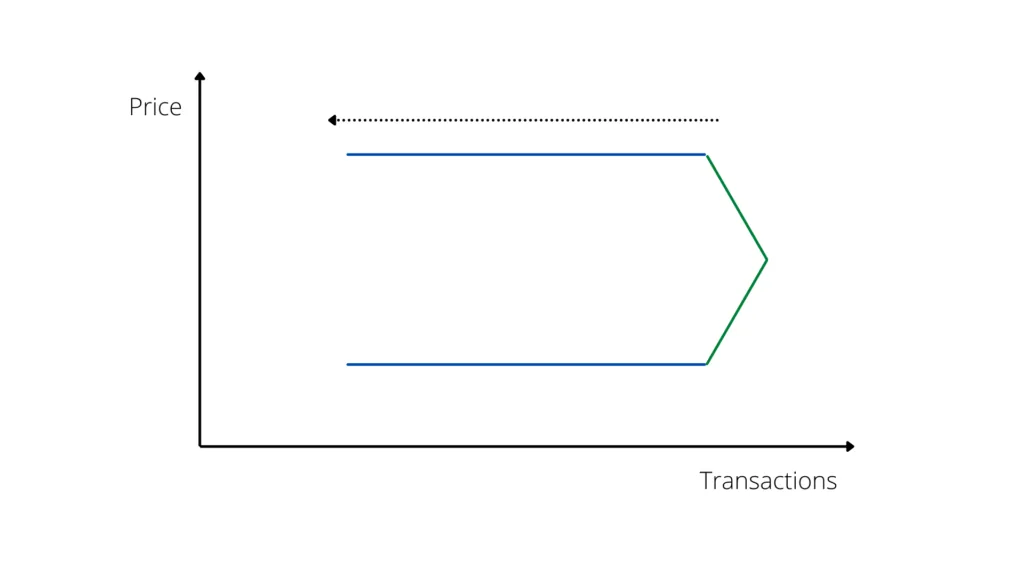
Una vez agotada la inercia del mercado, llega un momento en que los precios ya no pueden subir, porque la demanda disminuye. Sin embargo, tampoco bajan de forma abrupta, debido a la baja reactividad del mercado. Así observamos una fase de estabilidad de precios con una disminución gradual de las ventas.
En esta fase, la disminución de las ventas se debe también a una menor oferta de propiedades. De hecho, las transacciones aumentaron con fuerza en el período anterior.
La cuarta fase se caracteriza por la estabilidad de los precios. Al mismo tiempo, disminuye el número de compras y ventas (Gráfico n.º 4).
Fase cinco: los precios caen
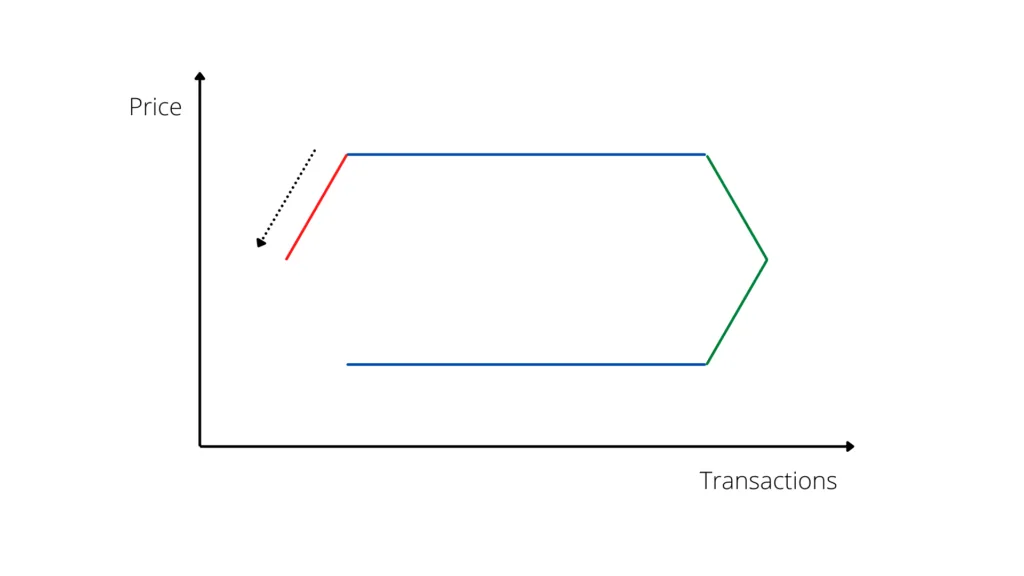
La corrección posterior del mercado es una disminución de los precios. Refleja exactamente lo ocurrido en la segunda fase. Por lo tanto, es un período en el que, también de forma paradójica, una disminución de los precios se corresponde con una disminución de las ventas.
En el modelo gráfico, la línea correspondiente está por primera vez en una fase descendente en ambos ejes. Esto muestra una contracción simultánea de los valores y del número de ventas (Gráfico n.º 5).
La fase seis y el ciclo
La sexta y última fase es aquella en la que el número de ventas vuelve a aumentar, dada la caída de los precios. Y así, una vez más, la inercia del mercado producirá una continuación de la tendencia bajista de los precios. Por el lado del número de compras y ventas, en cambio, el mercado reaccionará y la cantidad comenzará a aumentar.
Esta tendencia continuará durante cierto período. Luego se alcanza la fase inicial. En ella el mercado es estable y la economía se recupera. Como resultado, el número de compras y ventas volverá a subir con precios estables (Gráfico n.º 6).
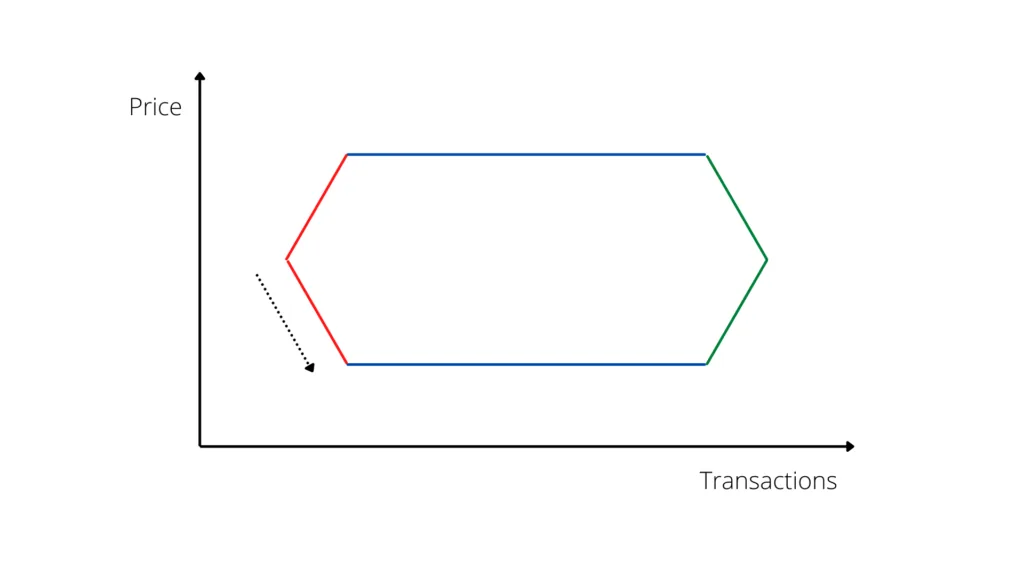
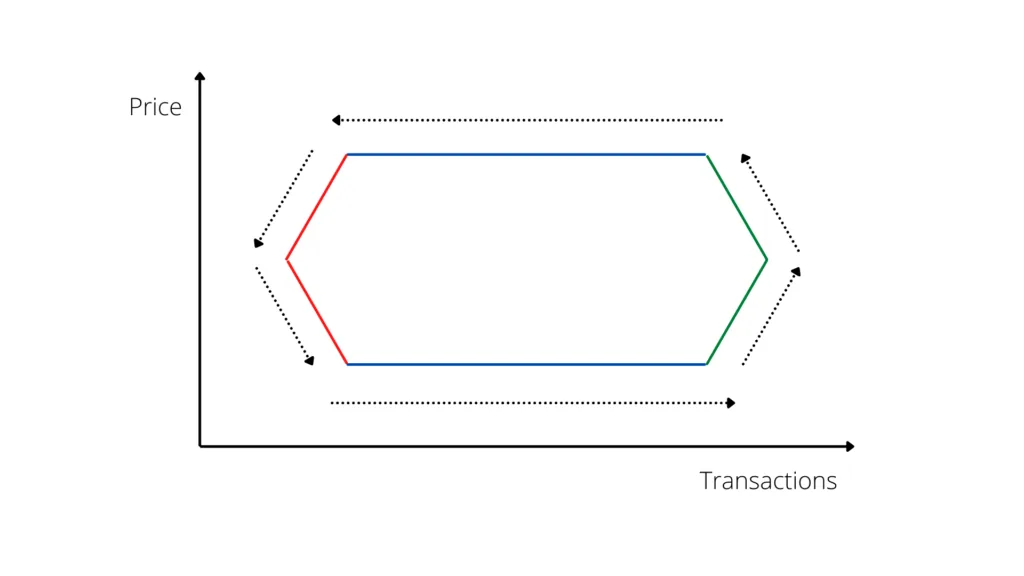
El modelo que acabamos de describir es un breve esquema. Aunque sea general y sintético, expresa de forma inmediata y visual un concepto básico. Puede resumirse como una lenta “persecución” de un factor por otro en el mercado inmobiliario.
Cuando aumenta el número de transacciones, el precio no reacciona de inmediato. Permanece estable durante cierto tiempo, como si persiguiera a la cantidad en nuestro gráfico. Cuando la inercia se agota y el precio medio empieza a responder, el número de transacciones permanece a su vez inerte durante cierto tiempo. Esto dura hasta llegar al punto de reacción (Gráfico n.º 7).
Y así sucesivamente, de manera cíclica.
Evidencia de mercados reales
El esquema propuesto por Janssen, Kruijt y Needham es una ilustración matemática y gráfica. Muestra lo que ha ocurrido en la historia reciente de las transacciones inmobiliarias.
En su estudio, los autores toman como ejemplo los mercados locales de Eindhoven y Enschede. Estos demuestran la misma tendencia cíclica, aunque con datos diferentes (Gráfico n.º 8).


Además, otros académicos y técnicos del mercado han observado los mismos fenómenos en mercados locales de países europeos.
En Italia, por ejemplo, un estudio de la Agenzia del Territorio, la base de datos inmobiliaria institucional, ha observado tendencias cíclicas en el mercado inmobiliario. Estas tendencias coinciden exactamente con el modelo del panal, aunque el estudio toma como referencia mercados territoriales muy distintos3.

Este modelo (Gráfico n.º 9) es mucho más preciso y técnico que lo esbozado brevemente arriba. Es en realidad la representación de un fenómeno bien conocido por los operadores. Lo han observado a lo largo de la historia reciente de las transacciones inmobiliarias: la tendencia cíclica del mercado y sus fluctuaciones constantes, con tendencia al crecimiento general.
Cómo usar el modelo con prudencia
Sin determinantes externos imprevisibles, la tendencia cíclica del mercado es una base interesante para elaborar hipótesis y previsiones. Estas se refieren a la evolución inmobiliaria.
De hecho, analizando la historia reciente y conociendo la dinámica real del mercado, es posible formular hipótesis sobre la fase en la que nos encontramos. Por tanto, también podemos plantear, de forma general, la dinámica del futuro a corto y mediano plazo.
Sin embargo, este modelo no tiene en cuenta factores externos que pueden tener un impacto decisivo. Algunos ejemplos son una crisis económica en otros mercados, una fuerte recesión, una inflación inesperada u otros elementos externos. Pueden desviar, acortar o prolongar las curvas del modelo.
Por lo tanto, el modelo del panal debe considerarse siempre como uno de los elementos útiles para un análisis preciso y prudente. Sin embargo, nunca debemos perder de vista las condiciones generales del mercado y de la sociedad.
1 Jos Janssen, Bert Kruijt y Barrie Needham, “The Honeycomb Cycle in Real Estate”, Journal of Real Estate Research, 1994, vol. 9, n.º 2, 237-252.
2 El eje horizontal indica el número de transacciones (que representa, en principio, el factor “cantidad”); el eje vertical muestra el precio medio de las compras y ventas.
3 Festa, Ghiraldo, Storniolo, Analysis of real estate market cycles: an application to Italian data; y también, Cappellini M, Real estate market, towards recovery?
Más para leer
Comprar en Manhattan y más allá: ¿condo o co-op? Guía para compradores en Nueva York
Leer artículo
Bienes raíces en Nueva York vs Miami: lo que deben saber los compradores en 2026
Leer artículo