Miami evitará la caída del mercado de vivienda de 2023
Según Goldman Sachs, Miami evitará la caída del mercado de vivienda de 2023, mientras que las zonas ‘sobrecalentadas’ como Austin sufrirán un duro golpe.
La Fed y la caída de los precios
La batalla de la Fed contra la inflación hizo que las tasas hipotecarias pasaran del 3% al 6% en 2022. Esto ha provocado la segunda mayor caída de los precios de la vivienda desde la posguerra. Durante el colapso inmobiliario, el precio nacional de las viviendas bajó un 26%, desde su máximo de 2007 hasta 2012. En cambio, la caída en EE. UU. entre junio y octubre fue del 2.4%. Aun así, es posible que todavía quede mucho recorrido a la baja. Los precios de las propiedades continúan disminuyendo.
Conviene revisar el estudio de Goldman Sachs titulado “Getting worse before getting better” (Empeorar antes de mejorar). En su informe, los investigadores del banco de inversión sostuvieron que la corrección del mercado de vivienda nacional durará hasta 2023. Escribieron: “Estamos rebajando nuestra proyección para 2023 de la caída interanual del índice de precios de vivienda Case-Shiller de -4.1% a -6.1%. Hasta fin de año, a partir de junio de 2022, esto implicaría una disminución total, de máximo a mínimo, de casi el 10% en el valor de las viviendas de EE. UU.”
Qué mercados sufrirán más
Según Goldman Sachs, una disminución del 10% de máximo a mínimo en el valor nacional de las viviendas no debería causar demasiado daño financiero. Ese valor aumentó un 41% entre marzo de 2020 y junio de 2022. Sin embargo, algunos mercados locales, según la firma, no tendrán tanta suerte.
“Esta reducción debería ser lo bastante moderada como para evitar un estrés crediticio hipotecario generalizado. Un aumento rápido de las ejecuciones hipotecarias a nivel nacional parece improbable. Los mercados de vivienda sobrecalentados del suroeste y de la costa del Pacífico probablemente experimentarán caídas de máximo a mínimo superiores al 25%. Se incluyen las áreas metropolitanas de San José, Austin, Phoenix y San Diego. Esto plantea un riesgo localizado de mayor morosidad en las hipotecas originadas en 2022 o a fines de 2021”, afirmó Goldman Sachs.
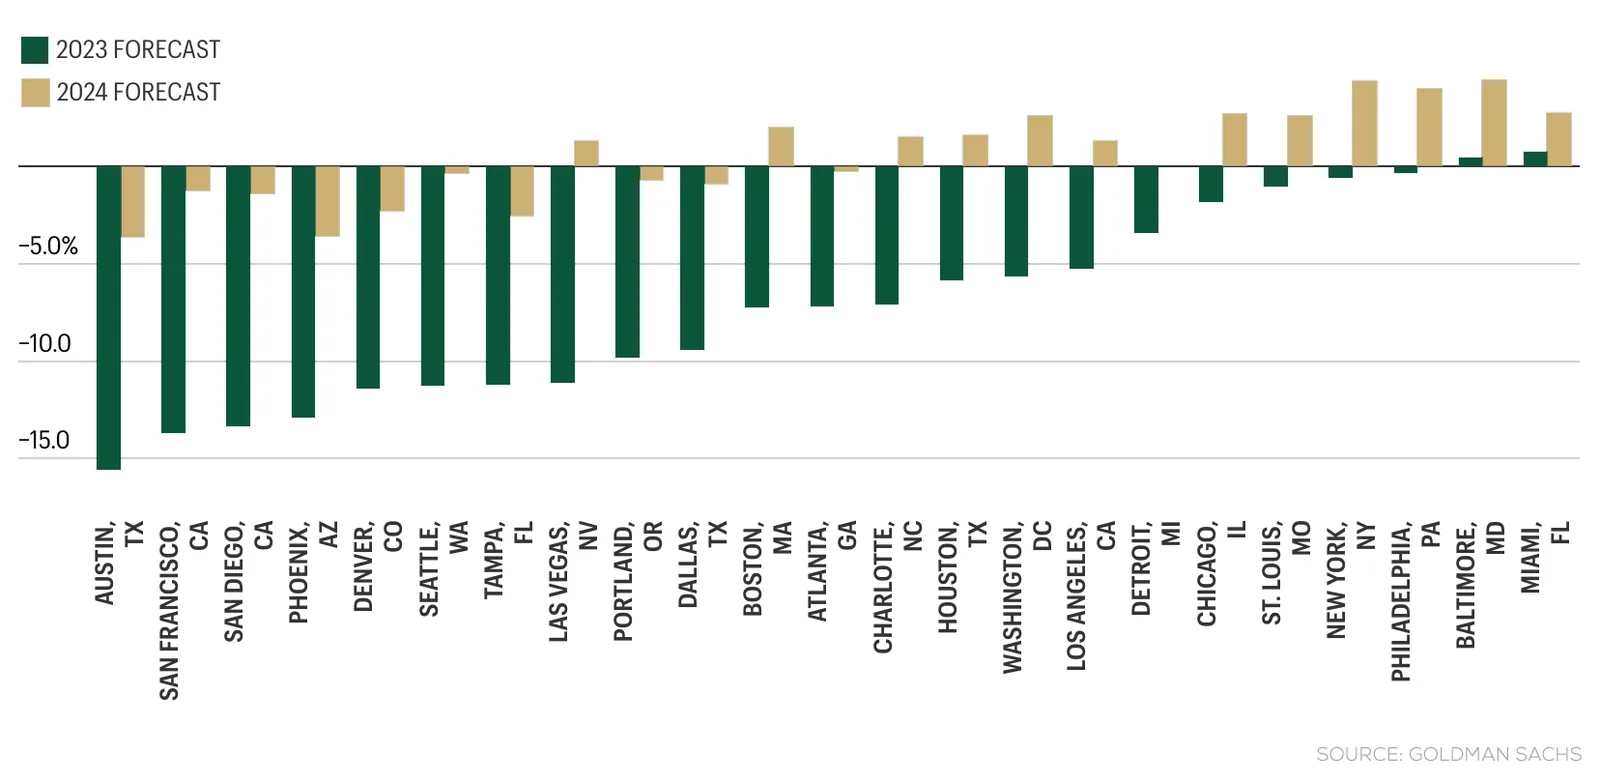
Goldman Sachs anticipa descensos de dos dígitos en los precios de las viviendas en 2023 en grandes ubicaciones. Son Austin (-15.6), San Francisco (-13.7%), San Diego (-13.4%), Phoenix (-12.9%), Denver (-11.4%), Seattle (-11.2%), Tampa (-11.2%) y Las Vegas (-11.1%). Además, la corrección de precios afectó con mayor dureza a esos mercados en la segunda mitad de 2022. De hecho, en Austin los precios han caído un 10.4% desde su máximo de 2022 al mes de noviembre.
Mercados sobrecalentados y perspectivas para 2024
¿Por qué cree Goldman Sachs que mercados como San Diego y Austin recibirán el mayor golpe de la corrección?
El banco de inversión sostiene que esos mercados están “sobrecalentados”. Durante el auge inmobiliario de la pandemia, los aumentos de precios de las viviendas allí se desconectaron demasiado de los fundamentos. Cuando suben las tasas hipotecarias, como ocurrió en 2022, estar alejado de los fundamentos puede ser especialmente perjudicial.
Goldman Sachs anticipa una caída del 6.1% en el valor de las viviendas de EE. UU. en 2023. Sin embargo, no prevé una recesión prolongada como la de la crisis anterior. Incluso si regiones como Austin y Phoenix siguen en descenso, pronostica un aumento del 1% en los precios de EE. UU. en 2024. Según la firma, el crecimiento de los precios pasará de la depreciación a una apreciación por debajo de la tendencia.
“Suponiendo que la economía se mantenga en el camino hacia un aterrizaje suave, evitando una recesión, y que la tasa hipotecaria fija a 30 años baje al 6.15% a fines de 2024”, escribe la firma.
La tasa hipotecaria fija promedio a 30 años, según Mortgage Rate Daily, alcanzó un máximo de 7.37% en noviembre. Sin embargo, las condiciones financieras se han relajado gracias a las recientes buenas noticias sobre la inflación. Por eso, la tasa hipotecaria fija promedio a 30 años ha bajado al 6.09%.
Fuentes: Goldman Sachs
Más para leer
Comprar en Manhattan y más allá: ¿condo o co-op? Guía para compradores en Nueva York
Leer artículo
Bienes raíces en Nueva York vs Miami: lo que deben saber los compradores en 2026
Leer artículo